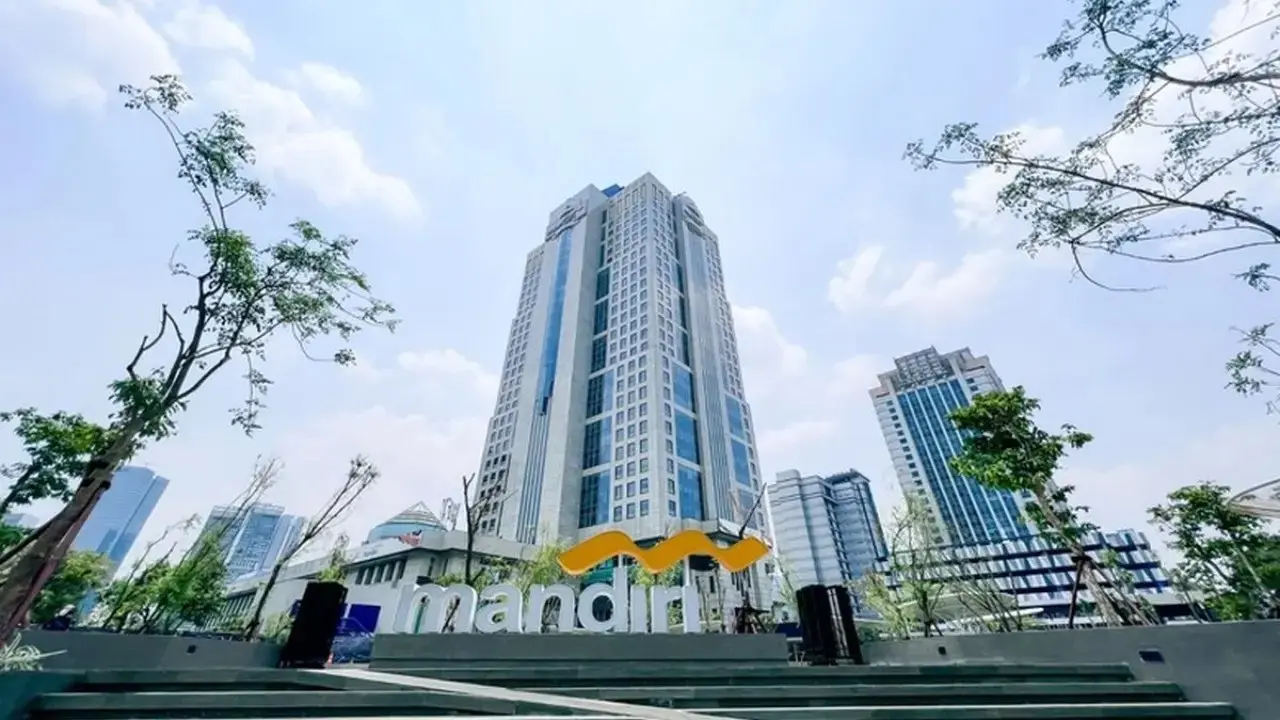
PT Bank Mandiri Tbk (BMRI) menyambut akhir tahun 2026 dengan optimisme tinggi terhadap pertumbuhan bisnisnya. Penyaluran kredit korporasi diproyeksikan tetap menjadi motor penggerak utama, sementara segmen ritel dan layanan transaksi digital diharapkan memberikan kontribusi signifikan dalam memperkuat kinerja keuangan perseroan.
Pencapaian penyaluran kredit hingga September 2026 menunjukkan pertumbuhan sekitar 7,5%, angka yang mendekati target awal perseroan yang ditetapkan di kisaran 7-9%. Berdasarkan perkembangan positif ini, Bank Mandiri memutuskan untuk menaikkan panduan pertumbuhan kredit sepanjang tahun berjalan menjadi 9-11%.
Kredit Korporasi dan Ritel Jadi Penopang Utama
Executive Vice President sekaligus Group Head of Investor Relations Bank Mandiri, Laurensius Teiseran, menjelaskan bahwa pertumbuhan kredit ini ditopang oleh kontribusi dari berbagai lini usaha. Selain pembiayaan korporasi yang kuat, perseroan juga mengandalkan segmen kredit perumahan rakyat (KPR) dan pembiayaan usaha mikro, kecil, dan menengah (UMKM).
Dalam acara Vantage Point yang diselenggarakan oleh Samuel Sekuritas pada Senin (16/11/2026), Laurensius menyatakan harapannya agar pertumbuhan pada segmen-segmen tersebut dapat berlanjut hingga kuartal IV 2026. Meskipun demikian, ekspansi yang dilakukan tetap harus disesuaikan dengan ketersediaan likuiditas dan dana pihak ketiga (DPK) yang dihimpun.
Bank Mandiri juga menerapkan proses seleksi yang ketat dalam penyaluran pembiayaan. Salah satu pertimbangan penting adalah keterhubungan calon debitur dengan ekosistem yang dimiliki perseroan. Pendekatan ini diharapkan dapat menjaga arus kas nasabah, sehingga kemampuan mereka dalam membayar kewajiban kredit menjadi lebih kuat.
Dari sisi komposisi portofolio, kredit wholesale atau korporasi masih mendominasi dengan menyumbang sekitar 65-70% dari total pembiayaan. Segmen ritel, yang mencakup UMKM, KPR, dan kartu kredit, memberikan kontribusi sekitar 30-35% terhadap total portofolio.
Strategi Menjaga Margin di Tengah Biaya Dana Tinggi
Keseimbangan antara pembiayaan korporasi dan ritel ini juga menjadi strategi penting dalam upaya menjaga pendapatan bunga bersih (net interest margin/NIM). Segmen wholesale umumnya menawarkan tingkat bunga yang lebih rendah, sementara kredit ritel memiliki tingkat bunga yang relatif lebih tinggi. Kombinasi kedua segmen ini dimanfaatkan untuk mengoptimalkan NIM.
Segmen ritel juga memiliki peran krusial dalam menghimpun dana murah, seperti current account savings account (CASA). Pertumbuhan CASA yang positif dapat membantu menekan cost of fund atau biaya dana yang harus ditanggung oleh bank.
Laurensius mengakui bahwa tekanan biaya pendanaan masih menjadi tantangan signifikan. Situasi geopolitik global dan kenaikan yield obligasi turut memperketat likuiditas di industri perbankan. Kondisi ini berpotensi berlanjut hingga 2027 jika risiko kenaikan suku bunga dan imbal hasil obligasi belum mereda.
Menghadapi kondisi tersebut, Bank Mandiri memilih pendekatan yang konservatif dengan mengedepankan kewaspadaan. Perseroan bahkan membuka kemungkinan untuk mempertahankan NIM tetap stabil sebelum berupaya meningkatkan porsinya lebih lanjut.
Livin dan Kopra Perkuat Pendapatan Nonbunga
Selain bisnis kredit, Bank Mandiri terus berinovasi dalam mengembangkan sumber pendapatan nonbunga melalui layanan digitalnya, yaitu Livin dan Kopra. Kualitas layanan, kelengkapan fitur, serta keamanan digital menjadi fokus perhatian utama, termasuk upaya perlindungan terhadap ancaman serangan siber.
Laurensius menilai aspek keamanan digital sangat penting karena berkaitan langsung dengan reputasi perusahaan dan tingkat kepercayaan nasabah.
Ia juga menyebutkan bahwa Bank Mandiri secara konsisten mencatatkan return on investment (RoI) sekitar 20% dalam beberapa tahun terakhir. Kinerja ini dinilai tetap solid meskipun biaya dana mengalami fluktuasi. Prospek perseroan juga didukung oleh kualitas aset yang terjaga baik dan potensi dividend yield di kisaran belasan persen.
BRI Danareksa Pertahankan Rekomendasi Beli Saham BMRI
Dari sisi pasar modal, Analis BRI Danareksa Sekuritas, Victor Stefano, masih mempertahankan rekomendasi beli atau ‘buy’ untuk saham BMRI. Ia juga menaikkan target harga saham menjadi Rp6.400 dari sebelumnya Rp6.200, sejalan dengan peningkatan estimasi laba perseroan.
Dalam risetnya yang dikutip pada Senin (16/11/2026), target harga tersebut didasarkan pada pendekatan inverse cost of equity (CoE) lima tahun sebesar 11,6% dan terminal growth 3%. Perhitungan ini menghasilkan estimasi nilai wajar price-to-book value (PBV) sebesar 1,9 kali.
Victor memperkirakan laba bersih Bank Mandiri pada periode 2026-2027 akan meningkat 2-4%. Proyeksi ini didukung oleh pertumbuhan kredit yang lebih kuat dari perkiraan dan pengendalian biaya operasional yang efektif. Beban operasional diprediksi relatif datar sepanjang 2026, kemudian tumbuh pada level satu digit rendah pada 2027.
Panduan NIM perseroan dipertahankan pada rentang 4,3-4,5%. Penyaluran kredit baru diperkirakan memiliki tingkat bunga yang 100-200 basis poin lebih tinggi dibandingkan portofolio kredit yang sudah berjalan.
Sementara itu, target cost of credit (CoC) sebesar 0,6-0,8% telah memperhitungkan pencadangan sebesar 10-15% atas eksposur senilai Rp13-14 triliun di sektor konstruksi dan logistik BUMN.
Meskipun prospeknya dinilai menarik, Victor mengingatkan investor untuk tetap memperhatikan sejumlah risiko. Faktor-faktor tersebut meliputi potensi kenaikan biaya pendanaan, kemungkinan memburuknya kualitas aset, ketidakpastian ekonomi makro, serta potensi arus keluar dana investor asing atau ‘foreign outflow’.